Domain kurbelgehäuse.de kaufen?
Wir ziehen mit dem Projekt
kurbelgehäuse.de um.
Sind Sie am Kauf der Domain
kurbelgehäuse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kurbelgehäuse.de kaufen?
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
Ähnliche Suchbegriffe für Bilanziert
Top-Angebote
Produkte zum Begriff Bilanziert:
-
Rieg, Frank: Motor-KonstruktionMotor-Konstruktion , Grundlagen und praktische Anwendungen , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Erscheinungsjahr: 20241011, Produktform: Leinen, Autoren: Rieg, Frank, Seitenzahl/Blattzahl: 392, Abbildungen: Komplett in Farbe, Keyword: Aufbau Motor; Berechnung Motor; Fertigung Motor; Funktionsweise Motor; Grundlagen Motor; Konstruktion Motor; Konstruktion Verbrennungsmotoren; Motorbau; Motorkomponenten; Verbrennungsmotoren, Fachschema: Antrieb (technisch)~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Motor, Fachkategorie: Kfz-Handwerk, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 177, Höhe: 39, Gewicht: 1506, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
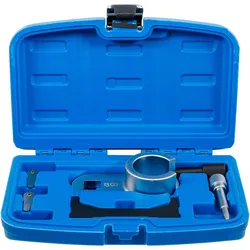
BGS, Fahrzeug Werkzeug, Motor-Einstellwerkzeug-SatzDer Motor-Einstellwerkzeug-Satz von BGS ist ein spezialisiertes Werkzeugset, das für die präzise Kontrolle und Einstellung der Motor-Steuerzeiten in verschiedenen Volkswagen-Fahrzeugmodellen konzipiert wurde. Dieses 6-teilige Set ist besonders geeignet für Modelle wie den Volkswagen Transporter 2.4D (Baujahre 1995-2003) und den Volkswagen Crafter 2.5TDI (Baujahre 2006-2009), sowie für LT-Modelle mit spezifischen Motorcodes. Die Verwendung dieses Sets ermöglicht eine exakte Justierung der Motorsteuerzeiten, was für die optimale Leistung und Langlebigkeit des Motors entscheidend ist. Die Werkzeuge im Set sind so gestaltet, dass sie den OEM-Spezifikationen entsprechen, was eine einfache Integration in bestehende Wartungs- und Reparaturprozesse gewährleistet. Mit diesem Werkzeugset können Fachleute und Technikbegeisterte sicherstellen, dass die Motoren ihrer Fahrzeuge effizient und zuverlässig arbeiten. - Enthält 1 Kurbelwellen-Gegenhalter, 1 Pumpenrad-Arretierung und 1 Nockenwellen-Lineal zur präzisen Einstellung der Motorsteuerzeiten - Zwei Fühlerlehren für Nockenwellenlineal zur Unterstützung bei der genauen Messung - Kompatibel mit mehreren Motorcodes: AAB, AJA, BJJ, BJK, BJL, BJM - Entwickelt für spezifische Volkswagen-Modelle, einschliesslich Transporter und Crafter - Entspricht den OEM-Spezifikationen für eine einfache Anwendung und Integration.32,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **

Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
Wie bilanziert man den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust?
Um den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust zu bilanzieren, muss dieser als Wertberichtigung auf Forderungen in der Gewinn- und Verlustrechnung erfasst werden. Hierbei wird der Betrag des Forderungsausfalls als Aufwand verbucht, was zu einer Verringerung des Gewinns führt. Gleichzeitig wird der entsprechende Betrag als Minderung des Forderungsbestands in der Bilanz ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanziert:
-
Rieg, Frank: Motor-KonstruktionMotor-Konstruktion , Grundlagen und praktische Anwendungen , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Erscheinungsjahr: 20241011, Produktform: Leinen, Autoren: Rieg, Frank, Seitenzahl/Blattzahl: 392, Abbildungen: Komplett in Farbe, Keyword: Aufbau Motor; Berechnung Motor; Fertigung Motor; Funktionsweise Motor; Grundlagen Motor; Konstruktion Motor; Konstruktion Verbrennungsmotoren; Motorbau; Motorkomponenten; Verbrennungsmotoren, Fachschema: Antrieb (technisch)~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Motor, Fachkategorie: Kfz-Handwerk, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 177, Höhe: 39, Gewicht: 1506, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
Ähnliche Suchbegriffe für Bilanziert
-
BGS, Fahrzeug Werkzeug, Motor-Einstellwerkzeug-SatzDer Motor-Einstellwerkzeug-Satz von BGS ist ein spezialisiertes Werkzeugset, das für die präzise Kontrolle und Einstellung der Motor-Steuerzeiten in verschiedenen Volkswagen-Fahrzeugmodellen konzipiert wurde. Dieses 6-teilige Set ist besonders geeignet für Modelle wie den Volkswagen Transporter 2.4D (Baujahre 1995-2003) und den Volkswagen Crafter 2.5TDI (Baujahre 2006-2009), sowie für LT-Modelle mit spezifischen Motorcodes. Die Verwendung dieses Sets ermöglicht eine exakte Justierung der Motorsteuerzeiten, was für die optimale Leistung und Langlebigkeit des Motors entscheidend ist. Die Werkzeuge im Set sind so gestaltet, dass sie den OEM-Spezifikationen entsprechen, was eine einfache Integration in bestehende Wartungs- und Reparaturprozesse gewährleistet. Mit diesem Werkzeugset können Fachleute und Technikbegeisterte sicherstellen, dass die Motoren ihrer Fahrzeuge effizient und zuverlässig arbeiten. - Enthält 1 Kurbelwellen-Gegenhalter, 1 Pumpenrad-Arretierung und 1 Nockenwellen-Lineal zur präzisen Einstellung der Motorsteuerzeiten - Zwei Fühlerlehren für Nockenwellenlineal zur Unterstützung bei der genauen Messung - Kompatibel mit mehreren Motorcodes: AAB, AJA, BJJ, BJK, BJL, BJM - Entwickelt für spezifische Volkswagen-Modelle, einschliesslich Transporter und Crafter - Entspricht den OEM-Spezifikationen für eine einfache Anwendung und Integration.32,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS, Fahrzeug Werkzeug, Motor-Einstellwerkzeug-Satzzum Einstellen und Überprüfen der Motor-Steuerzeiten geeignet für Mercedes-Benz Motoren M156 und M159, verbaut in folgenden Modellen: Motor M156: C63 AMG (08-), ML 63 AMG (06-), SL 63 AMG (08-), S 63 AMG (06-), R 63 AMG (06-), E 63 AMG (06-), CLS 63 AMG (07-), CLK 63 AMG (07-), CL 63 AMG (06-) M159: SLS AMG Lieferumfang: Nockenwellen-Haltewerkzeug, zu verwenden wie OEM 156589006100 Einstellplatte, zu verwenden wie OEM 156589003200 Nockenwellen-Ausrichtwerkzeug, zu verwenden wie OEM 156589006100 Nockenwellenrad-Vorspannwerkzeug, zu verwenden wie OEM 156589016300102,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS, Fahrzeug Werkzeug, Motor-Einstellwerkzeug-SatzDer Motor-Einstellwerkzeug-Satz von BGS ist ein spezialisiertes Werkzeugset, das für die präzise Überprüfung und Einstellung der Motorsteuerzeiten von Fahrzeugen der Marken Peugeot, Citroën und PSA entwickelt wurde. Dieses Set ist besonders nützlich für Mechaniker und Fahrzeugbesitzer, die Wartungs- oder Reparaturarbeiten an den Motoren dieser Marken durchführen möchten. Es umfasst eine Vielzahl von Werkzeugen, die für unterschiedliche Motoren und Modelle geeignet sind, einschliesslich Benzin- und Dieselmotoren. Die Verwendung dieses Sets ermöglicht eine genaue Justierung der Motorsteuerzeiten, was für die optimale Leistung und Effizienz des Motors entscheidend ist. Die Werkzeuge sind aus robustem Kunststoff gefertigt und bieten eine lange Lebensdauer, während sie gleichzeitig leicht und handlich sind. Der Motor-Einstellwerkzeug-Satz ist eine wertvolle Ergänzung für jede Werkstatt oder Garage, die sich auf die Wartung von PSA-Fahrzeugen spezialisiert hat. - Geeignet für eine Vielzahl von Peugeot- und Citroën-Modellen sowie baugleiche Motoren anderer Marken - Umfassender Lieferumfang mit verschiedenen Einstellwerkzeugen für unterschiedliche Motoren - Ermöglicht präzise Überprüfung und Einstellung der Motorsteuerzeiten - Hergestellt aus langlebigem Kunststoff für eine lange Lebensdauer - Leicht und handlich, passend für den Einsatz in Werkstätten.118,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
-
Wie bilanziert man den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust?
Um den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust zu bilanzieren, muss dieser als Wertberichtigung auf Forderungen in der Gewinn- und Verlustrechnung erfasst werden. Hierbei wird der Betrag des Forderungsausfalls als Aufwand verbucht, was zu einer Verringerung des Gewinns führt. Gleichzeitig wird der entsprechende Betrag als Minderung des Forderungsbestands in der Bilanz ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.